Domain propangasflaschen.de kaufen?
Wir ziehen mit dem Projekt
propangasflaschen.de um.
Sind Sie am Kauf der Domain
propangasflaschen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain propangasflaschen.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
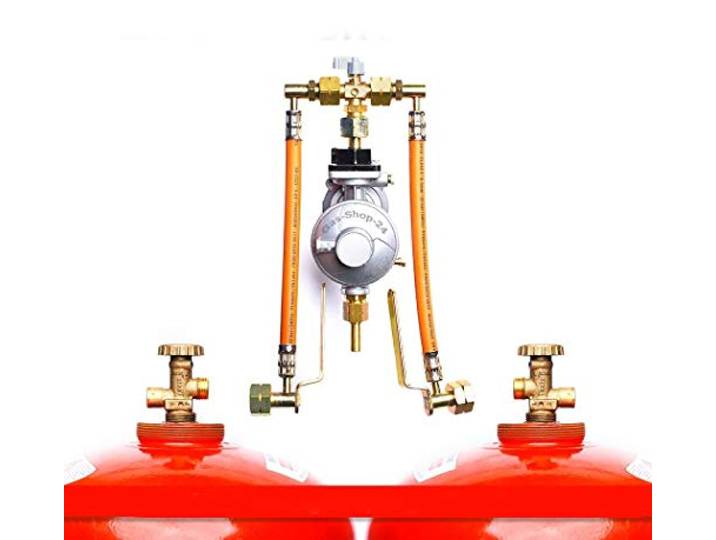
Automatische 50 mbar Zweiflaschenanlage für 11 kg Propangasflaschen/Gasflaschen (Flaschenanlage, Druckminderer, Propangas Flüssiggas Anlage, Kleinflaschenanlage) MADE IN GERMANY<p>Die <strong>automatische 50 mbar Zweiflaschenanlage</strong> ist die ideale Lösung für alle, die eine zuverlässige und effiziente Gasversorgung benötigen. Diese hochwertige <strong>Flaschenanlage</strong> ist speziell für die Verwendung mit <strong>11 kg Propangasflaschen</strong> konzipiert und bietet eine sichere und komfortable Handhabung. Hergestellt in Deutschland, garantiert sie höchste Qualitätsstandards und Langlebigkeit.</p><p>Mit dieser <strong>Gasflaschenanlage</strong> profitierst du von einem automatischen Umschaltmechanismus, der sicherstellt, dass du immer über ausreichend Gas verfügst. Sobald eine Flasche leer ist, wechselt die Anlage automatisch zur vollen Flasche, sodass du ununterbrochen mit <strong>Propangas</strong> versorgt wirst. Der integrierte <strong>Druckminderer</strong> sorgt für eine konstante Druckregelung und schützt deine Geräte vor Überdruck.</p><p>Die kompakte Bauweise der <strong>Kleinflaschenanlage</strong> ermöglicht eine einfache Installation und Platzersparnis, während das durchdachte Design eine benutzerfreundliche Bedienung gewährleistet. Diese Anlage ist nicht nur für den privaten Gebrauch geeignet, sondern auch für gewerbliche Anwendungen, bei denen eine zuverlässige Gasversorgung unerlässlich ist.</p><p>Vertraue auf die Qualität und Sicherheit der <strong>automatischen 50 mbar Zweiflaschenanlage</strong> und genieße die Vorteile einer durchdachten Gasversorgungslösung, die dir jederzeit zur Seite steht.</p>289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RDS Propan Druckregler mit SchlauchbruchsicherungRegler erfüllen die Aufgabe, den Ausgangsdruck unabhängig von den Schwankungen des Eingangsdruckes und Änderungen des Durchflusses innerhalb festgelegter Grenzen konstant zu halten. Merkmale: DIN 4811, DIN 30693, BGV D1, BGV D16, BGV D34 mit integrierter Dichtheitsprüfung zugelassen für den Betrieb unter Erdgleiche nach VBG 21 für 425 Gramm Gasflaschen74,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
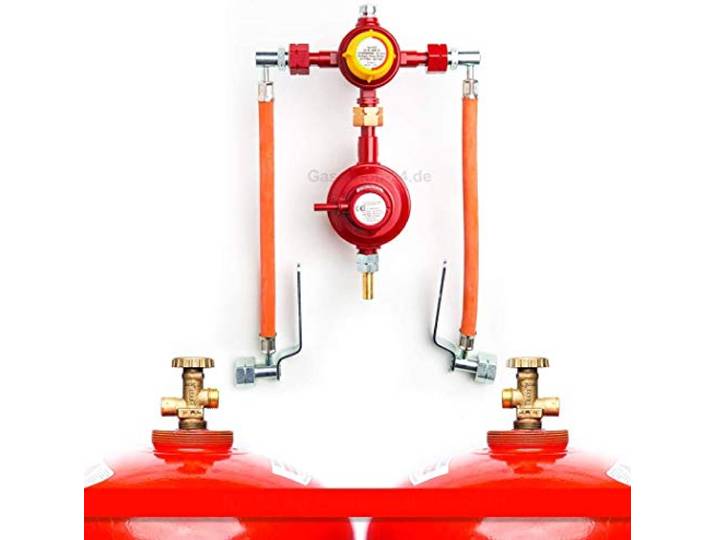
Manuelle 50 mbar Zweiflaschenanlage für 33 kg Propangasflaschen/Gasflaschen (Flaschenanlage, Druckminderer, Propangas Flüssiggas Anlage, Großflaschenanlage)<p>Die <strong>manuelle 50 mbar Zweiflaschenanlage</strong> ist die ideale Lösung für alle, die eine zuverlässige und effiziente Gasversorgung benötigen. Diese <strong>Flaschenanlage</strong> ist speziell für die Verwendung mit <strong>33 kg Propangasflaschen</strong> konzipiert und bietet eine sichere und einfache Handhabung. Mit einem integrierten <strong>Druckminderer</strong> sorgt sie für eine konstante Druckregulierung, die für eine optimale Leistung sorgt.</p><p>Die Zweiflaschenanlage ermöglicht es dir, zwei Gasflaschen gleichzeitig zu nutzen, was die Betriebssicherheit erhöht und einen unterbrechungsfreien Betrieb gewährleistet. Wenn eine Flasche leer ist, schaltet die Anlage automatisch auf die zweite Flasche um, sodass du jederzeit über ausreichend Gas verfügst. Diese Funktion ist besonders vorteilhaft für den Einsatz in Gastronomiebetrieben oder bei Veranstaltungen, wo eine kontinuierliche Gasversorgung unerlässlich ist.</p><p>Die robuste Bauweise und die hochwertigen Materialien garantieren eine lange Lebensdauer und hohe Sicherheit. Die <strong>Propangas Flüssiggas Anlage</strong> ist einfach zu installieren und zu bedienen, was sie zu einer praktischen Wahl für jeden Nutzer macht. Mit dieser <strong>Großflaschenanlage</strong> bist du bestens ausgestattet, um deine Gasbedarfe effizient zu decken.</p>299,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Automatische 50 mbar Zweiflaschenanlage für 33 kg Propangasflaschen/Gasflaschen (Flaschenanlage, Druckminderer, Propangas Flüssiggas Anlage, Großflaschenanlage) MADE IN GERMANY<p>Die <strong>automatische 50 mbar Zweiflaschenanlage</strong> ist die ideale Lösung für alle, die eine zuverlässige und effiziente Gasversorgung benötigen. Diese hochwertige <strong>Flaschenanlage</strong> ist speziell für den Einsatz mit <strong>33 kg Propangasflaschen</strong> konzipiert und bietet eine sichere und komfortable Handhabung. Hergestellt in Deutschland, garantiert sie höchste Qualitätsstandards und Langlebigkeit.</p><p>Mit dieser <strong>Gasflaschenanlage</strong> profitierst du von einem integrierten <strong>Druckminderer</strong>, der für eine konstante und gleichmäßige Gasversorgung sorgt. Die automatische Umschaltung zwischen den beiden Flaschen ermöglicht eine unterbrechungsfreie Nutzung, sodass du dich auf das Wesentliche konzentrieren kannst, ohne dir Gedanken über den Gasstand machen zu müssen. Diese Funktion ist besonders vorteilhaft für den Einsatz in Gastronomiebetrieben oder bei Veranstaltungen, wo eine kontinuierliche Gasversorgung unerlässlich ist.</p><p>Die kompakte Bauweise der <strong>Propangas Flüssiggas Anlage</strong> ermöglicht eine einfache Installation und Integration in bestehende Systeme. Dank der robusten Materialien und der durchdachten Konstruktion ist die Anlage sowohl für den Innen- als auch für den Außeneinsatz geeignet. Vertraue auf die Qualität und Sicherheit einer deutschen Marke und erlebe die Vorteile dieser leistungsstarken <strong>Großflaschenanlage</strong>.</p>369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Automatische 50 mbar Zweiflaschenanlage für 11 kg Propangasflaschen/Gasflaschen (Flaschenanlage, Druckminderer, Propangas Flüssiggas Anlage, Kleinflaschenanlage) MADE IN GERMANY<p>Die <strong>automatische 50 mbar Zweiflaschenanlage</strong> ist die ideale Lösung für alle, die eine zuverlässige und effiziente Gasversorgung benötigen. Diese hochwertige <strong>Flaschenanlage</strong> ist speziell für die Verwendung mit <strong>11 kg Propangasflaschen</strong> konzipiert und bietet eine sichere und komfortable Handhabung. Hergestellt in Deutschland, garantiert sie höchste Qualitätsstandards und Langlebigkeit.</p><p>Mit dieser <strong>Gasflaschenanlage</strong> profitierst du von einem automatischen Umschaltmechanismus, der sicherstellt, dass du immer über ausreichend Gas verfügst. Sobald eine Flasche leer ist, wechselt die Anlage automatisch zur vollen Flasche, sodass du ununterbrochen mit <strong>Propangas</strong> versorgt wirst. Der integrierte <strong>Druckminderer</strong> sorgt für eine konstante Druckregelung und schützt deine Geräte vor Überdruck.</p><p>Die kompakte Bauweise der <strong>Kleinflaschenanlage</strong> ermöglicht eine einfache Installation und Platzersparnis, während das durchdachte Design eine benutzerfreundliche Bedienung gewährleistet. Diese Anlage ist nicht nur für den privaten Gebrauch geeignet, sondern auch für gewerbliche Anwendungen, bei denen eine zuverlässige Gasversorgung unerlässlich ist.</p><p>Vertraue auf die Qualität und Sicherheit der <strong>automatischen 50 mbar Zweiflaschenanlage</strong> und genieße die Vorteile einer durchdachten Gasversorgungslösung, die dir jederzeit zur Seite steht.</p>289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Ähnliche Suchbegriffe für Verpachtung
-
RDS Propan Druckregler mit SchlauchbruchsicherungRegler erfüllen die Aufgabe, den Ausgangsdruck unabhängig von den Schwankungen des Eingangsdruckes und Änderungen des Durchflusses innerhalb festgelegter Grenzen konstant zu halten. Merkmale: DIN 4811, DIN 30693, BGV D1, BGV D16, BGV D34 mit integrierter Dichtheitsprüfung zugelassen für den Betrieb unter Erdgleiche nach VBG 21 für 425 Gramm Gasflaschen74,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Propan-Druckregler 90° abgewinkelt - 1500002670Die ROTHENBERGER Propanregler zeichnen sich durch eine sichere und zuverlässige Messingkonstruktion aus. Sie sind kompatibel mit den gebräuchlichen ROTHENBERGER Propangasschläuchen mit G 3/8" LH Anschluss.AnwendungStabile Messingausführung für Propanflaschen bis 11 kgDurchflussleistung von 8 kg/hFür Propanflaschen bis 11 kg und einer Durrchflussleistung von 8 kg/h.Propanregler mit G 3/8" LH Schlauchanschluss67,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.