Domain propangasflaschen.de kaufen?
Wir ziehen mit dem Projekt
propangasflaschen.de um.
Sind Sie am Kauf der Domain
propangasflaschen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain propangasflaschen.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
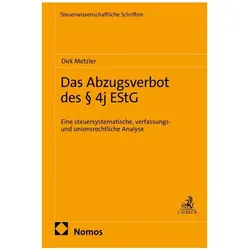
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
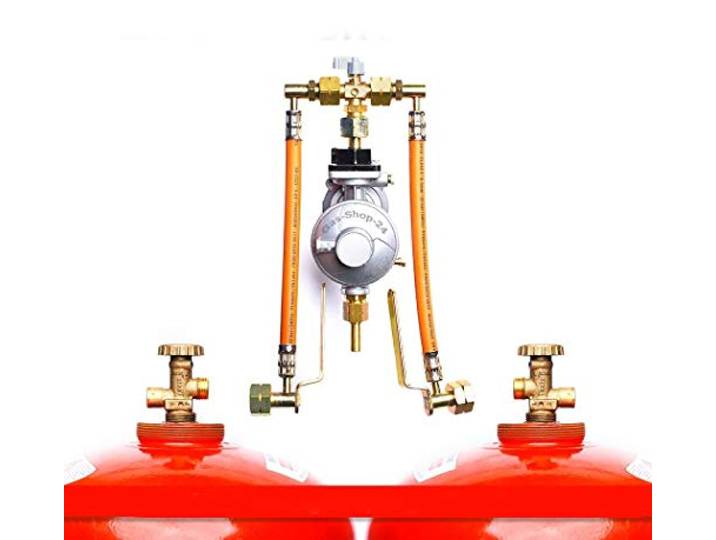
Automatische 50 mbar Zweiflaschenanlage für 33 kg Propangasflaschen/Gasflaschen (Flaschenanlage, Druckminderer, Propangas Flüssiggas Anlage, Großflaschenanlage) MADE IN GERMANY<p>Die <strong>automatische 50 mbar Zweiflaschenanlage</strong> ist die ideale Lösung für alle, die eine zuverlässige und effiziente Gasversorgung benötigen. Diese hochwertige <strong>Flaschenanlage</strong> ist speziell für den Einsatz mit <strong>33 kg Propangasflaschen</strong> konzipiert und bietet eine sichere und komfortable Handhabung. Hergestellt in Deutschland, garantiert sie höchste Qualitätsstandards und Langlebigkeit.</p><p>Mit dieser <strong>Gasflaschenanlage</strong> profitierst du von einem integrierten <strong>Druckminderer</strong>, der für eine konstante und gleichmäßige Gasversorgung sorgt. Die automatische Umschaltung zwischen den beiden Flaschen ermöglicht eine unterbrechungsfreie Nutzung, sodass du dich auf das Wesentliche konzentrieren kannst, ohne dir Gedanken über den Gasstand machen zu müssen. Diese Funktion ist besonders vorteilhaft für den Einsatz in Gastronomiebetrieben oder bei Veranstaltungen, wo eine kontinuierliche Gasversorgung unerlässlich ist.</p><p>Die kompakte Bauweise der <strong>Propangas Flüssiggas Anlage</strong> ermöglicht eine einfache Installation und Integration in bestehende Systeme. Dank der robusten Materialien und der durchdachten Konstruktion ist die Anlage sowohl für den Innen- als auch für den Außeneinsatz geeignet. Vertraue auf die Qualität und Sicherheit einer deutschen Marke und erlebe die Vorteile dieser leistungsstarken <strong>Großflaschenanlage</strong>.</p>369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Automatische 50 mbar Zweiflaschenanlage für 11 kg Propangasflaschen/Gasflaschen (Flaschenanlage, Druckminderer, Propangas Flüssiggas Anlage, Kleinflaschenanlage) MADE IN GERMANY<p>Die <strong>automatische 50 mbar Zweiflaschenanlage</strong> ist die ideale Lösung für alle, die eine zuverlässige und effiziente Gasversorgung benötigen. Diese hochwertige <strong>Flaschenanlage</strong> ist speziell für die Verwendung mit <strong>11 kg Propangasflaschen</strong> konzipiert und bietet eine sichere und komfortable Handhabung. Hergestellt in Deutschland, garantiert sie höchste Qualitätsstandards und Langlebigkeit.</p><p>Mit dieser <strong>Gasflaschenanlage</strong> profitierst du von einem automatischen Umschaltmechanismus, der sicherstellt, dass du immer über ausreichend Gas verfügst. Sobald eine Flasche leer ist, wechselt die Anlage automatisch zur vollen Flasche, sodass du ununterbrochen mit <strong>Propangas</strong> versorgt wirst. Der integrierte <strong>Druckminderer</strong> sorgt für eine konstante Druckregelung und schützt deine Geräte vor Überdruck.</p><p>Die kompakte Bauweise der <strong>Kleinflaschenanlage</strong> ermöglicht eine einfache Installation und Platzersparnis, während das durchdachte Design eine benutzerfreundliche Bedienung gewährleistet. Diese Anlage ist nicht nur für den privaten Gebrauch geeignet, sondern auch für gewerbliche Anwendungen, bei denen eine zuverlässige Gasversorgung unerlässlich ist.</p><p>Vertraue auf die Qualität und Sicherheit der <strong>automatischen 50 mbar Zweiflaschenanlage</strong> und genieße die Vorteile einer durchdachten Gasversorgungslösung, die dir jederzeit zur Seite steht.</p>289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Estg:
-
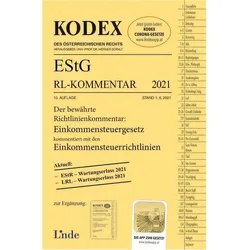
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
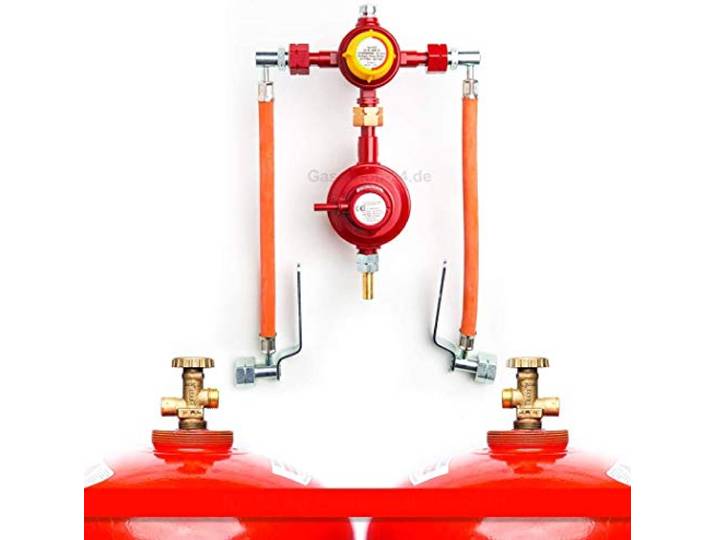
Manuelle 50 mbar Zweiflaschenanlage für 33 kg Propangasflaschen/Gasflaschen (Flaschenanlage, Druckminderer, Propangas Flüssiggas Anlage, Großflaschenanlage)<p>Die <strong>manuelle 50 mbar Zweiflaschenanlage</strong> ist die ideale Lösung für alle, die eine zuverlässige und effiziente Gasversorgung benötigen. Diese <strong>Flaschenanlage</strong> ist speziell für die Verwendung mit <strong>33 kg Propangasflaschen</strong> konzipiert und bietet eine sichere und einfache Handhabung. Mit einem integrierten <strong>Druckminderer</strong> sorgt sie für eine konstante Druckregulierung, die für eine optimale Leistung sorgt.</p><p>Die Zweiflaschenanlage ermöglicht es dir, zwei Gasflaschen gleichzeitig zu nutzen, was die Betriebssicherheit erhöht und einen unterbrechungsfreien Betrieb gewährleistet. Wenn eine Flasche leer ist, schaltet die Anlage automatisch auf die zweite Flasche um, sodass du jederzeit über ausreichend Gas verfügst. Diese Funktion ist besonders vorteilhaft für den Einsatz in Gastronomiebetrieben oder bei Veranstaltungen, wo eine kontinuierliche Gasversorgung unerlässlich ist.</p><p>Die robuste Bauweise und die hochwertigen Materialien garantieren eine lange Lebensdauer und hohe Sicherheit. Die <strong>Propangas Flüssiggas Anlage</strong> ist einfach zu installieren und zu bedienen, was sie zu einer praktischen Wahl für jeden Nutzer macht. Mit dieser <strong>Großflaschenanlage</strong> bist du bestens ausgestattet, um deine Gasbedarfe effizient zu decken.</p>299,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Automatische 50 mbar Zweiflaschenanlage für 33 kg Propangasflaschen/Gasflaschen (Flaschenanlage, Druckminderer, Propangas Flüssiggas Anlage, Großflaschenanlage) MADE IN GERMANY<p>Die <strong>automatische 50 mbar Zweiflaschenanlage</strong> ist die ideale Lösung für alle, die eine zuverlässige und effiziente Gasversorgung benötigen. Diese hochwertige <strong>Flaschenanlage</strong> ist speziell für den Einsatz mit <strong>33 kg Propangasflaschen</strong> konzipiert und bietet eine sichere und komfortable Handhabung. Hergestellt in Deutschland, garantiert sie höchste Qualitätsstandards und Langlebigkeit.</p><p>Mit dieser <strong>Gasflaschenanlage</strong> profitierst du von einem integrierten <strong>Druckminderer</strong>, der für eine konstante und gleichmäßige Gasversorgung sorgt. Die automatische Umschaltung zwischen den beiden Flaschen ermöglicht eine unterbrechungsfreie Nutzung, sodass du dich auf das Wesentliche konzentrieren kannst, ohne dir Gedanken über den Gasstand machen zu müssen. Diese Funktion ist besonders vorteilhaft für den Einsatz in Gastronomiebetrieben oder bei Veranstaltungen, wo eine kontinuierliche Gasversorgung unerlässlich ist.</p><p>Die kompakte Bauweise der <strong>Propangas Flüssiggas Anlage</strong> ermöglicht eine einfache Installation und Integration in bestehende Systeme. Dank der robusten Materialien und der durchdachten Konstruktion ist die Anlage sowohl für den Innen- als auch für den Außeneinsatz geeignet. Vertraue auf die Qualität und Sicherheit einer deutschen Marke und erlebe die Vorteile dieser leistungsstarken <strong>Großflaschenanlage</strong>.</p>369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Automatische 50 mbar Zweiflaschenanlage für 11 kg Propangasflaschen/Gasflaschen (Flaschenanlage, Druckminderer, Propangas Flüssiggas Anlage, Kleinflaschenanlage) MADE IN GERMANY<p>Die <strong>automatische 50 mbar Zweiflaschenanlage</strong> ist die ideale Lösung für alle, die eine zuverlässige und effiziente Gasversorgung benötigen. Diese hochwertige <strong>Flaschenanlage</strong> ist speziell für die Verwendung mit <strong>11 kg Propangasflaschen</strong> konzipiert und bietet eine sichere und komfortable Handhabung. Hergestellt in Deutschland, garantiert sie höchste Qualitätsstandards und Langlebigkeit.</p><p>Mit dieser <strong>Gasflaschenanlage</strong> profitierst du von einem automatischen Umschaltmechanismus, der sicherstellt, dass du immer über ausreichend Gas verfügst. Sobald eine Flasche leer ist, wechselt die Anlage automatisch zur vollen Flasche, sodass du ununterbrochen mit <strong>Propangas</strong> versorgt wirst. Der integrierte <strong>Druckminderer</strong> sorgt für eine konstante Druckregelung und schützt deine Geräte vor Überdruck.</p><p>Die kompakte Bauweise der <strong>Kleinflaschenanlage</strong> ermöglicht eine einfache Installation und Platzersparnis, während das durchdachte Design eine benutzerfreundliche Bedienung gewährleistet. Diese Anlage ist nicht nur für den privaten Gebrauch geeignet, sondern auch für gewerbliche Anwendungen, bei denen eine zuverlässige Gasversorgung unerlässlich ist.</p><p>Vertraue auf die Qualität und Sicherheit der <strong>automatischen 50 mbar Zweiflaschenanlage</strong> und genieße die Vorteile einer durchdachten Gasversorgungslösung, die dir jederzeit zur Seite steht.</p>289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
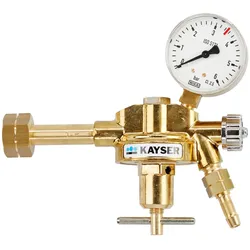
ELMAG Druckregler 'Propan' - 57180mit 1 Manometer, Ø 63mm, Hinterdruck regelbar orig. KAYSER, Made in Germany ACHTUNG: Mit Anschlussstutzen für Großflaschenanschluss 33kg inkl. Sechskantmutter W21,8x1/14' (passt nicht für 3/5/11 kg Flaschen) - - Original KAYSER-Armatur - Flaschenmanometer 200 bzw. 30 bar - Druckregelventil - Arbeitsdruckmanometer 10, 1,5 bzw. 3,5 bar - Gasschlauchanschluss IG 1/4', 6 mm bzw. IG 3/8' li., 9 mm159,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.